

Per molte piccole e medie imprese (PMI) in Svizzera, l'accesso al capitale è determinante per garantire la crescita, preservare la liquidità o finanziare nuovi progetti. Nel mondo finanziario i termini credito e prestito vengono spesso usati come sinonimi, ma esistono alcune differenze che vale la pena menzionare:
Il credito è un termine generale che indica la messa a disposizione di denaro da parte di una banca o di un altro fornitore di servizi finanziari a favore di un mutuatario, con rimborso in un momento successivo. Il prestito è una forma specifica di credito, nella quale un determinato importo viene messo a disposizione per un periodo stabilito a un tasso d'interesse concordato.
Da Kamuno parliamo di credito PMI con linea di credito flessibile. Entro la linea di credito è poi possibile effettuare singoli prelievi di prestito.
In sostanza, il credito e il prestito si differenziano per lo scopo d'utilizzo, le modalità di rimborso e gli interessi.
Scopo d'utilizzo: I crediti possono essere utilizzati per diversi scopi, ad esempio per l'acquisto di un'automobile o di un immobile oppure per finanziare la formazione. Un prestito, invece, viene spesso concesso per scopi specifici, come un credito di costruzione o un prestito per gli studi.
Modalità di rimborso: Nei crediti le modalità di rimborso possono essere più flessibili, mentre i prestiti prevedono di norma piani di rimborso fissi con rate e durate stabilite.
Interessi: Nei crediti gli interessi possono essere variabili o fissi, mentre i prestiti sono spesso legati a un tasso d'interesse fisso, che rimane invariato per l'intera durata. Entrambe le forme di finanziamento offrono vantaggi – quale soluzione sia più adatta dipende dalle esigenze dell'azienda.
Come funziona il credito PMI di Kamuno?
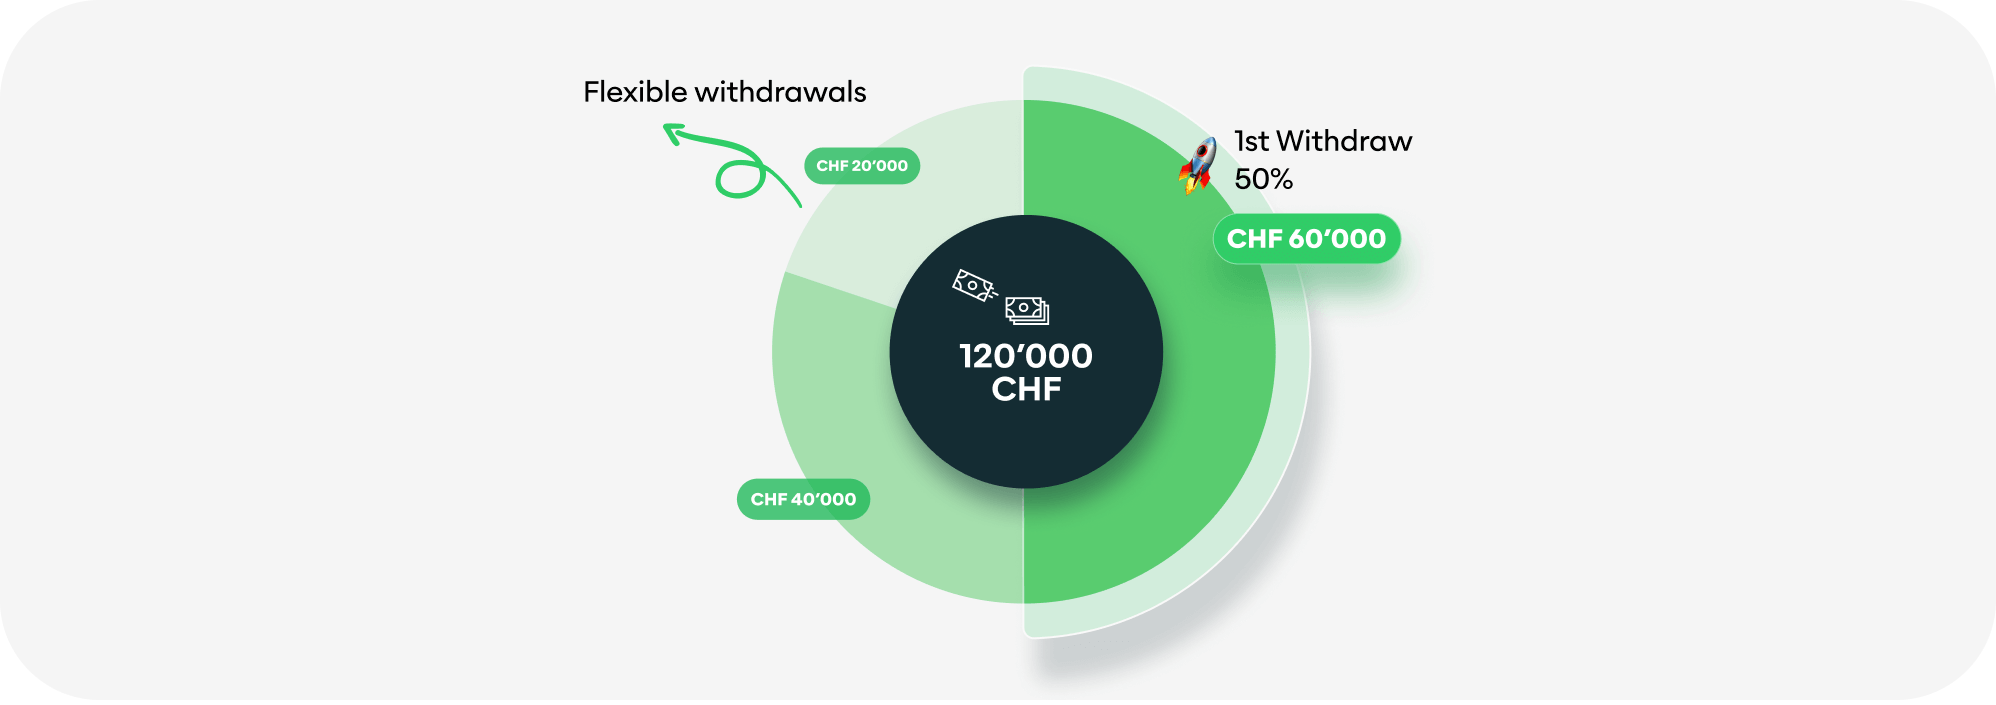
Il credito PMI funziona in modo simile a una riserva finanziaria su richiesta. In caso di esito positivo della verifica, viene concessa una linea di credito dell'importo concordato. Entro questa linea, l'azienda può effettuare in qualsiasi momento prelievi di prestito – esattamente quando ha bisogno del capitale.
Esempio:
una PMI ottiene una linea di credito di CHF 100’000, di cui utilizza CHF 50’000. Gli interessi sono dovuti solo su questo importo prelevato. Se in un momento successivo preleva ad esempio altri CHF 30’000, anche in questo caso gli interessi sono dovuti solo su tale importo. Una volta rimborsato l'importo, la linea di credito torna disponibile per l'intero ammontare.
Impieghi tipici:
- Superamento di carenze di liquidità
- Finanziamento di merci o mezzi d'esercizio
- Espansione e crescita
- Investimenti in nuovi progetti o tecnologie
Kamuno: la via digitale verso il Suo credito PMI
Kamuno si è posta l'obiettivo di semplificare l'accesso ai crediti per PMI. Grazie a una piattaforma digitale e a un trasparente modello di credito quadro, le aziende in Svizzera ottengono esattamente la flessibilità di cui hanno bisogno. Il tutto senza le pratiche burocratiche e i lunghi tempi d'attesa dei fornitori tradizionali.
I vantaggi di Kamuno in sintesi:
- Verifica rapida del credito – La Sua richiesta viene esaminata in pochi minuti.
- Linee di credito individuali – Adegui il Suo finanziamento esattamente al Suo fabbisogno.
- Prelievo flessibile del prestito – Prelevi l'importo necessario in qualsiasi momento entro la linea di credito approvata.
- Nessuna commissione nascosta – Costi chiaramente calcolabili, massima trasparenza.
- Rimborso semplice – Rimborso possibile in qualsiasi momento, interessi solo sull'importo utilizzato.
Chi può richiedere un credito PMI a Kamuno?
Kamuno si rivolge alle PMI svizzere di tutti i settori. Il presupposto è che l'azienda sia attiva da almeno 12 mesi e realizzi una cifra d'affari annua di almeno CHF 100’000. La verifica della solvibilità avviene in modo digitale e rapido, senza lunghi tempi d'attesa.
Conclusione: più libertà con il credito PMI di Kamuno
Che Lei abbia bisogno di liquidità a breve termine o stia pianificando investimenti a lungo termine – un credito PMI tramite Kamuno Le offre la flessibilità finanziaria necessaria. La gestione semplice, la rapida disponibilità e le condizioni eque fanno di Kamuno un partner ideale per le aziende svizzere.
Domande frequenti (FAQ)
In quanto tempo è disponibile il mio credito PMI?
In caso di esito positivo della verifica, la linea di credito è di norma disponibile entro 24 ore.
Esiste un importo minimo per un prelievo?
No, è Lei a decidere quanto desidera prelevare entro la Sua linea di credito.
Quanto mi costa il credito PMI di Kamuno?
Paga interessi solo sull'importo effettivamente utilizzato. Non sono previste commissioni per l'apertura o per il mancato utilizzo della linea.