

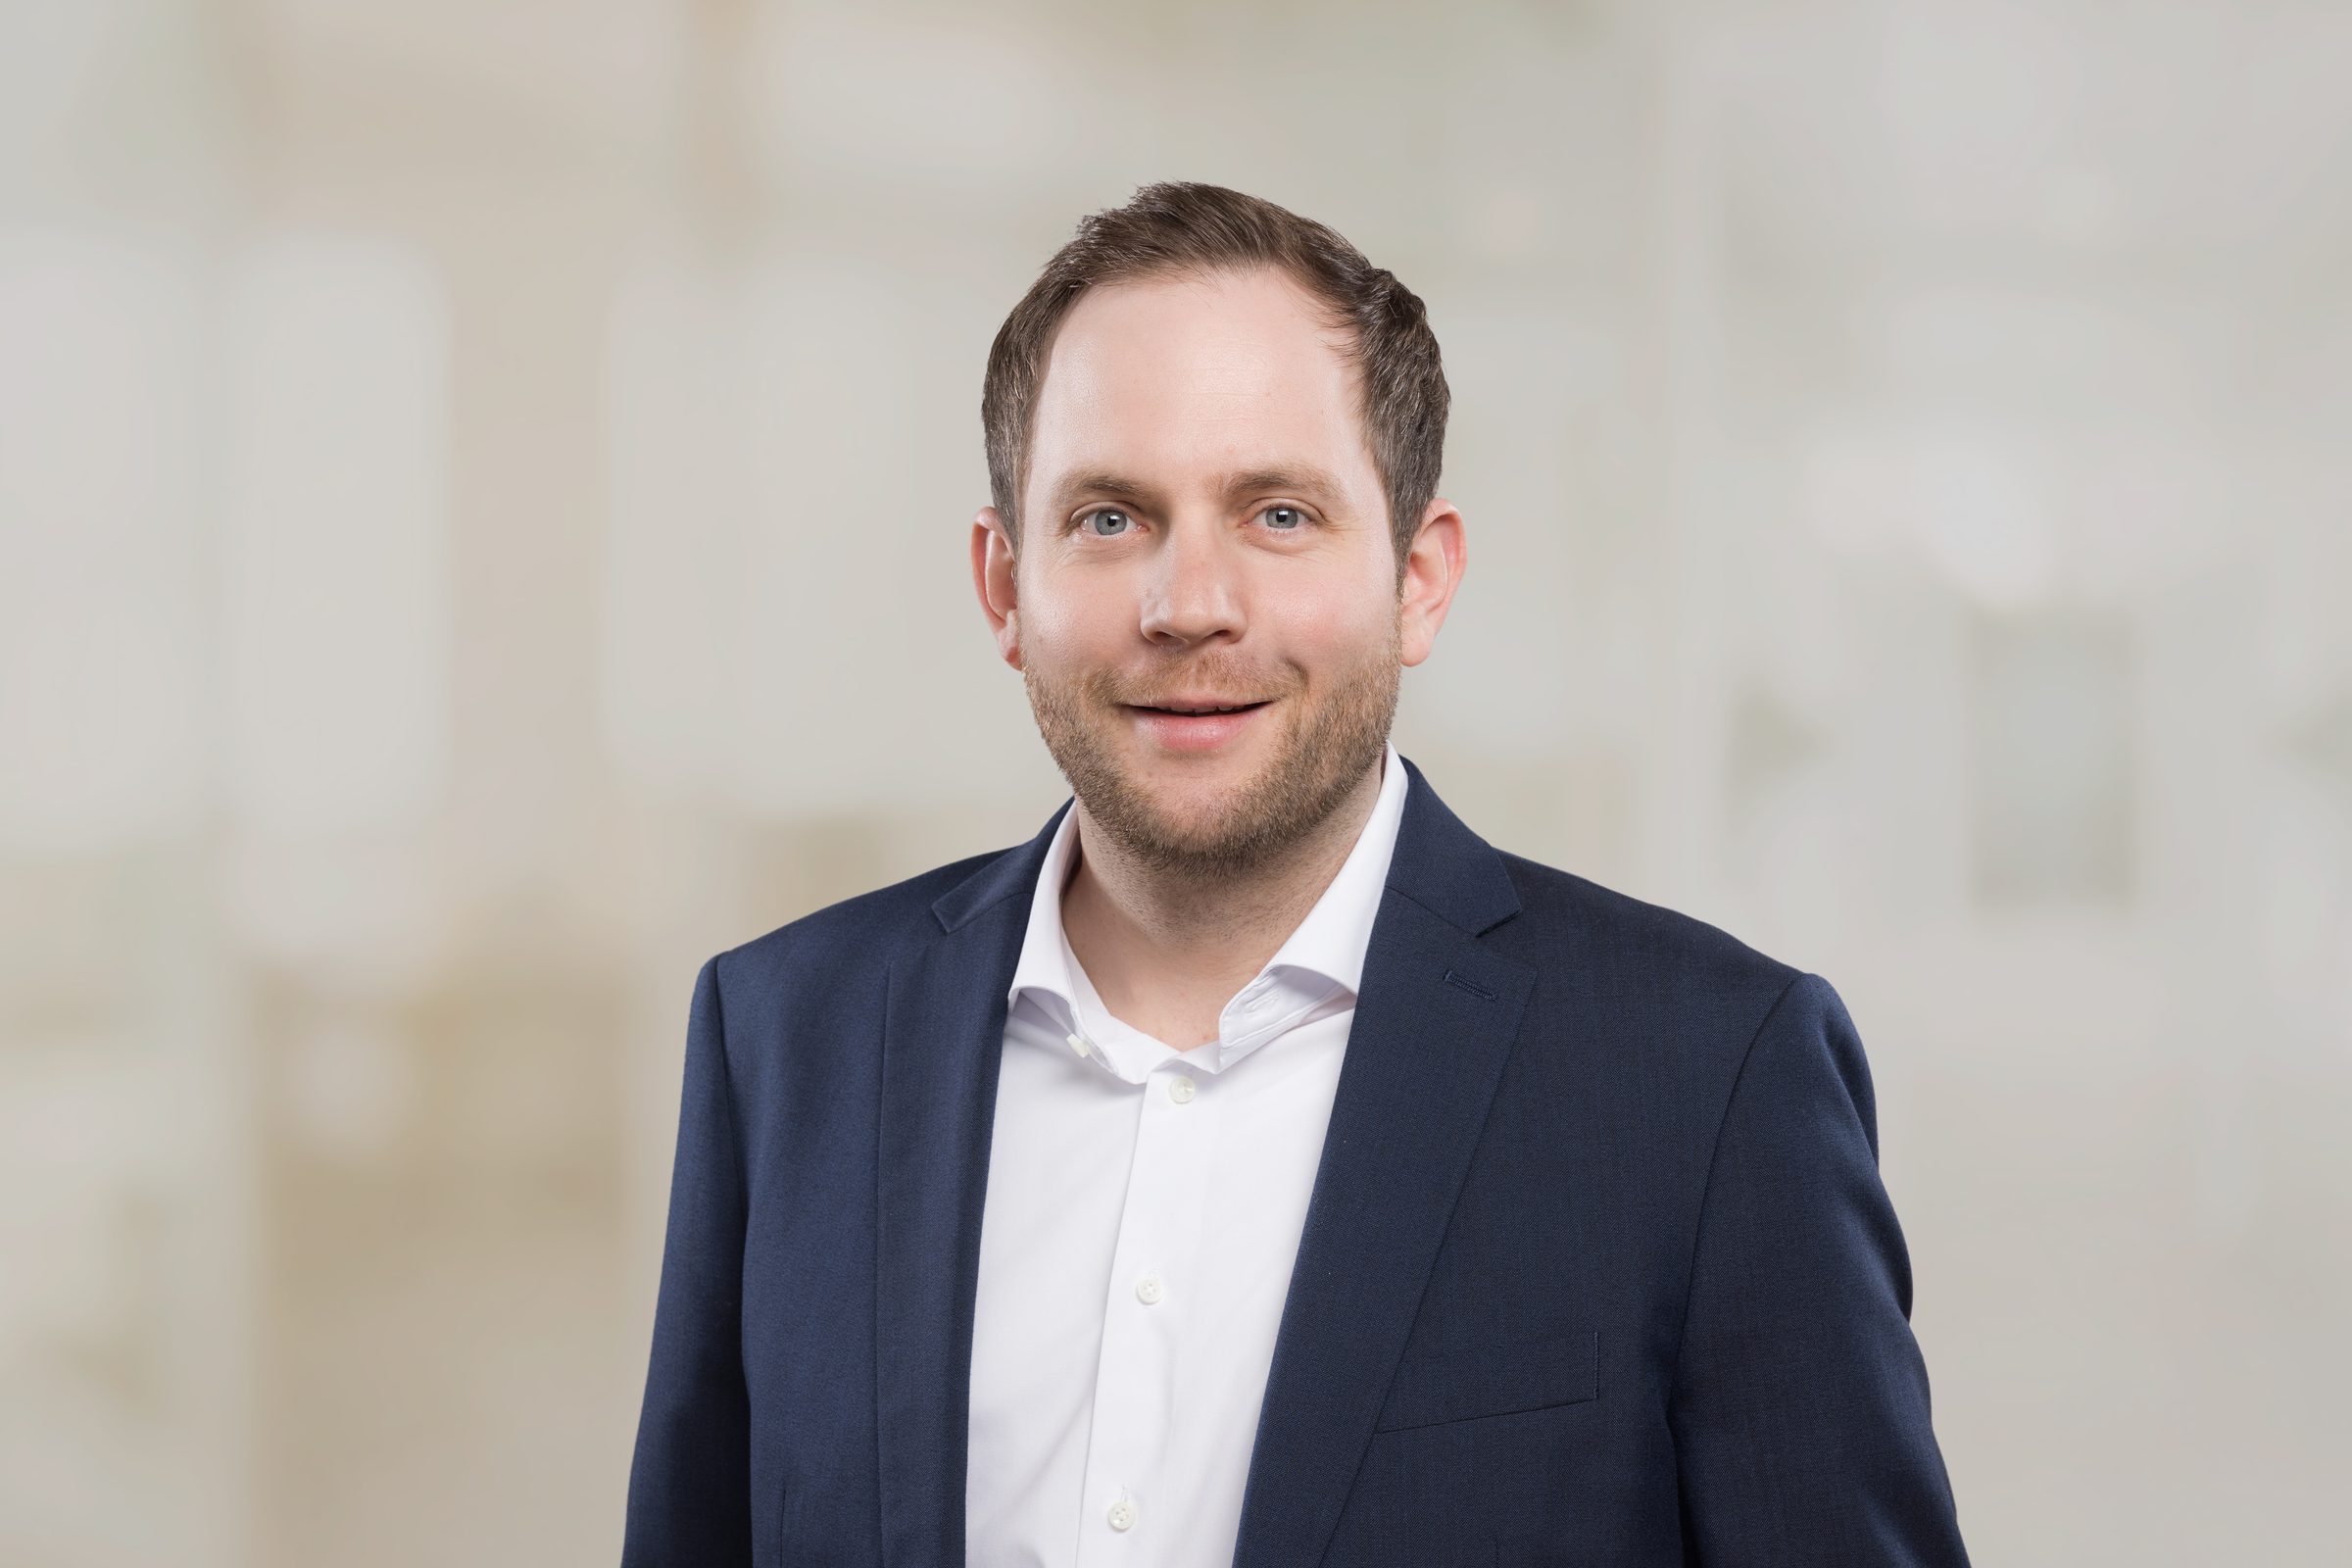
Vertriebspartnerschaften sind für Kamuno mehr als nur ein Vertriebskanal – sie sind die Brücke zu den Schweizer KMU, die unsere Finanzierungslösungen brauchen. Wir vom Kamuno-Team haben uns dazu mit unserem CCO und Mitgründer Roger Twerenbold zusammengesetzt und ihn gefragt, wie diese Partnerschaften bei uns funktionieren, was unsere Partner:innen davon haben und wohin sich unser Netzwerk entwickelt.
Roger, was versteht Kamuno unter einer Vertriebspartnerschaft?
Vertriebspartner:innen sind für uns alle, die bereits eine Vertrauensbeziehung zu KMU haben – Treuhänder:innen, Berater:innen, Software- oder Vergleichsplattformen – und ihren Kund:innen im richtigen Moment eine Finanzierungslösung von Kamuno vermitteln. Sie sind die Brücke zwischen uns und dem KMU, das Liquidität für den nächsten Schritt braucht.
Warum setzt Kamuno auf Vertriebspartner:innen neben klassischem Direktmarketing?
Weil Vertrauen im KMU-Geschäft entscheidend ist. Unternehmer:innen nehmen eine Finanzierungsempfehlung viel eher von ihrer Treuhandfirma oder ihrer Buchhaltungssoftware an als von einer Anzeige. Unsere Partner:innen haben diesen Vertrauensvorschuss bereits – wir profitieren davon, und die Kund:innen bekommen die Lösung über einen Kanal, dem sie ohnehin vertrauen. Zudem stellen wir vermehrt fest, dass Unternehmen gerne die Finanzierungslösung direkt in der gewohnten Umgebung finden. Umso wichtiger ist es für uns, für Partner:innen die richtige Lösung mit dem gewünschten Level an Integration zu bieten.
Wer sind eure Vertriebspartner:innen?
Das sind zum Beispiel Treuhand- und Beratungsfirmen wie OBT oder Forvis Mazars, Softwareunternehmen wie bexio, Versicherungen wie die AXA, Banken wie die WIR Bank oder Cembra, Unternehmen für Zahlungslösungen wie Wallee, Vergleichsplattformen wie FinanceScout24 und Netzwerke wie Gryps oder KMU Swiss. Insgesamt arbeiten wir mit über 120 solchen Organisationen zusammen.
Was ist für Vertriebspartner:innen konkret der Anreiz, mit Kamuno zusammenzuarbeiten?
Für Partner:innen ist die Zusammenarbeit mit Kamuno eine Möglichkeit, den eigenen Kund:innen einen konkreten Mehrwert zu bieten: Mit unserer flexiblen Finanzierungslösung unterstützen wir KMU genau dann, wenn zusätzlicher finanzieller Spielraum gefragt ist. Viele KMU empfinden die Finanzierung als grosse Herausforderung. Gemeinsam helfen wir ihnen, diese effizient und unkompliziert zu meistern.
Dabei passen wir die Zusammenarbeit an die Partner:innen und deren Geschäftsmodell an. Unsere Lösung wird so zu einem zusätzlichen Beratungsinstrument, mit dem Mitarbeitende gezielt auf den Finanzierungsbedarf ihrer Kund:innen eingehen und einen passenden Service anbieten können.
Je nach Partnerschaftsmodell können unsere Partner:innen zudem an erfolgreichen Kreditgeschäften partizipieren. Entscheidend ist für uns, dass die Zusammenarbeit für alle Beteiligten einen Mehrwert schafft: für die KMU, unsere Partner:innen und Kamuno.
Wie läuft eine Vermittlung technisch ab – ist das aufwändig für die Partner:innen?
Nein, bewusst nicht. Partner:innen können direkt im Partnerportal ein Anliegen ihrer Kund:innen erfassen oder sich das Ganze vorher in einer kurzen Demo zeigen lassen. Die Erst-Einschätzung braucht keine Unterlagen, ein Angebot steht oft schon nach wenigen Minuten – Partner:innen müssen also keinen grossen Prozess in ihren Alltag integrieren. Wir bieten auch integrierte Lösungen an, die für unsere Partner:innen keinen zusätzlichen Aufwand im Tagesgeschäft bedeuten und es Kund:innen ermöglichen, direkt über ihre gewohnte Umgebung eine Anfrage zu stellen.
Was bekommen die vermittelten Kund:innen am Ende konkret?
Die Kund:innen erhalten eine flexible Kreditlinie mit Bezügen von bis zu 250'000 Franken. Innerhalb weniger Arbeitstage erhalten sie einen Entscheid. Die monatlichen Rückzahlungen sind transparent, versteckte Kosten gibt es nicht.
Für Partner:innen bedeutet das: Sie empfehlen eine Lösung, die einem ausgewiesenen Marktbedürfnis entspricht und ihren Kund:innen echten Mehrwert bringt.
Wie unterscheidet sich eine Vertriebspartnerschaft mit Kamuno von einer klassischen Bankvermittlung?
Tempo und Transparenz. Eine Bank braucht oft Wochen und viele Unterlagen. Wir liefern eine Einschätzung in Echtzeit und einen Entscheid in wenigen Arbeitstagen. Für Partner:innen bedeutet das: Sie können ihren Kund:innen schnell eine verlässliche Antwort geben, statt sie lange im Ungewissen zu lassen.
Wie gewinnt Kamuno neue Vertriebspartner:innen?
Meist über den direkten Kontakt: Wir zeigen in einem Gespräch oder einer Demo, wie einfach die Integration in den Beratungsalltag ist. Viele Partner:innen kommen aber auch, weil sie über bestehende Partner:innen oder unsere Kommunikation von Kamuno gehört haben – Empfehlung wirkt eben in beide Richtungen.
Gibt es Kriterien, nach denen ihr eure Vertriebspartner:innen auswählt?
Entscheidend ist die Nähe zur Zielgruppe: Für uns sind Partner:innen relevant, die bereits das Vertrauen von KMU geniessen. Ebenso wichtig ist ihre Zuverlässigkeit. Wer uns weiterempfiehlt, verbindet unsere Marke mit der eigenen Reputation. Ebenso wichtig ist uns ein Geschäftsmodell, das auf eine langfristige Zusammenarbeit ausgerichtet ist. Gemeinsam wollen wir eine zukunftsorientierte Lösung für Schweizer Unternehmen schaffen.
Was war die grösste Herausforderung beim Aufbau des Vertriebspartner-Netzwerks?
Am Anfang mussten wir Partner:innen überzeugen, ohne eine lange Erfolgsbilanz vorweisen zu können. Das hat sich geändert, sobald wir zeigen konnten, wie zuverlässig und schnell unser Prozess in der Praxis tatsächlich ist. Kamuno wächst als Marke täglich. Für mein Team und mich heisst das, dranzubleiben und laufend neue Chancen zu erkennen.
Ein entscheidender Faktor ist sicherlich auch die Nähe zur UKB. Die Kombination zwischen einem innovativen Fintech gemeinsam mit einer stabilen Kantonalbank ist gewinnbringend.
Kannst du ein Beispiel geben, wie eine Vertriebspartnerschaft konkret funktioniert?
Wir bieten verschiedene Möglichkeiten der Zusammenarbeit und Integration. Viele unserer Partner:innen nutzen unser Partnerportal: Nach einer einmaligen Registrierung können sie es ohne technische Integration effizient und unkompliziert in ihre tägliche Beratung einbinden. Das Portal können wir im Layout unserer Partner:innen aufsetzen. Es wird insbesondere von Treuhandfirmen, Bankfilialen und KMU-Beratungen verwendet.
Parallel dazu bauen wir unseren integrierten Ansatz im Bereich Embedded Lending weiter aus. Ein Beispiel dafür ist Wallee Boost: Kamuno steuert im Hintergrund den Prozess und die Kreditvergabe. Kund:innen können ihre Anfrage direkt in der vertrauten Wallee-Umgebung einreichen.
Ein weiteres Beispiel ist bexio. KMU, die ihre Buchhaltung dort führen, benötigen oft gerade dann Finanzierung, wenn sie wachsen. Mit bexio Credit können sie ihre Finanzierungsanfrage direkt über ihre Buchhaltungssoftware starten.
Was würdest du Interessierten sagen, die überlegen, Vertriebspartner:in von Kamuno zu werden, aber noch unsicher sind?
Sprecht unverbindlich mit uns. In einem kurzen Gespräch zeigen wir euch genau, was die Zusammenarbeit für euch und eure Kund:innen bedeutet – ohne Verpflichtung. Die meisten sind überrascht, wie einfach der Einstieg tatsächlich ist.
Wo soll das Vertriebspartner-Netzwerk in den nächsten Jahren hin?
Wir möchten unser Netzwerk gezielt ausbauen und die Zusammenarbeit weiter vertiefen: mit Partner:innen aus zusätzlichen Branchen, engeren Integrationen, neuen Tools und einer noch stärkeren gemeinsamen Kommunikation mit den Kund:innen.